Вебинар «Платежи нерезидентам за программное обеспечение: где бизнес теряет на налоге»
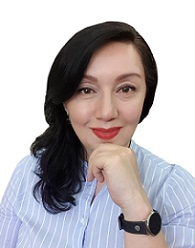
Лектор: Наталья ТУРАЛИНОВА
 22 сентября 2026 г.
 15:30
 О вебинаре
Все выплаты нерезидентам отражаются в расчете по коду 137. Но означает ли это, что со всех сумм нужно удерживать налог?
На практике бухгалтеры признают все выплаты нерезидентам облагаемым доходом, хотя не каждая выплата образует объект налогообложения. Затем применяют СИДН и подтверждают право на освобождение сертификатом налогового резидентства. Если сертификата нет, он оформлен с недочетами или с государством нерезидента не заключено СИДН, компания удерживает налог по ставке 20 процентов. Но всегда ли такой порядок верен?
Слово «лицензия» в договоре бухгалтеры часто считают достаточным основанием для признания выплаты роялти и объекта налогообложения по пункту 4 части 2 статьи 351 НК. Однако статья 44 НК содержит условия и исключения, которые могут изменить налоговые последствия. Что именно нужно проверить в договоре до перечисления денег нерезиденту?
Даже если выплата не является роялти, анализ на этом не заканчивается. Нужно определить, возникает ли объект налогообложения по другим основаниям. Особенно сложно квалифицировать смешанные договоры, в которых вместе с программным обеспечением оплачиваются разработка, внедрение, настройка или техническая поддержка.
На вебинаре разберем:
- как анализировать договор с иностранным поставщиком ПО и определять объект налогообложения по НК;
- когда платеж за программное обеспечение может быть признан роялти;
- какие исключения предусмотрены статьей 44 НК;
- как Комментарии к Модельной конвенции ОЭСР разграничивают роялти, реализацию программного продукта и технические услуги;
- как квалифицировать лицензии для сотрудников, перепродажу ПО дистрибьютором или реселлером и передачу прав на программный продукт;
- чем приобретение ПО отличается от разработки, внедрения, настройки и технической поддержки;
- какие риски возникают, если стоимость компонентов смешанного договора не разделена;
- как заполнить расчет по коду 137 и исправить ошибочную квалификацию выплат за прошлые периоды;
- когда применять СИДН и какие документы подтверждают право нерезидента на льготу.
Ошибка в квалификации выплаты может стоить компании 20 процентов от суммы платежа нерезиденту.
Выгоды
На вебинаре рассмотрим практические ситуации, проверим формулировки договоров и заполним расчет
по коду 137. Участники получат чек-лист для анализа выплат за программное обеспечение и требований
к документам нерезидента.
Вебинар будет полезен главным бухгалтерам, финансовым директорам, налоговым консультантам, аудиторам,
специалистам по международному налогообложению и компаниям, которые платят нерезидентам за ПО,
лицензии и IT-услуги.
Выгоды
На вебинаре рассмотрим практические ситуации, проверим формулировки договоров и заполним расчет
по коду 137. Участники получат чек-лист для анализа выплат за программное обеспечение и требований
к документам нерезидента.
Вебинар будет полезен главным бухгалтерам, финансовым директорам, налоговым консультантам, аудиторам,
специалистам по международному налогообложению и компаниям, которые платят нерезидентам за ПО,
лицензии и IT-услуги.
Ничего лишнего
Только ценная и полезная информация для вашей работы
Задать вопрос
Есть вопросы? Задайте их нам и получите ответ эксперта на вебинаре. Отправьте вопросы на webinar@cpr.uz
Цены
Для пользователей инфопродуктов Norma – бесплатно
Для остальных – 199 000 сум.
Цены
Для пользователей инфопродуктов Norma – бесплатно
Для остальных – 199 000 сум.
Запись на вебинар


 Наша страница
 Канал в телеграм @webinar_cpr
